Vor einigen Wochen fragte mich ein Freund, der aus Berlin zu Besuch war, halb im Ernst, warum er sich überhaupt noch mit Indien beschäftigen solle. Der NIFTY trete seit zwei Jahren auf der Stelle, sagte er, die Rupie rutsche gegenüber dem Euro immer weiter ab, und ausländische Investoren suchten das Weite. Bei keiner dieser drei Tatsachen lag er falsch. Falsch lag er bei der Frage, was sie zusammen ergeben.
Der Hintergrund, den er wegließ
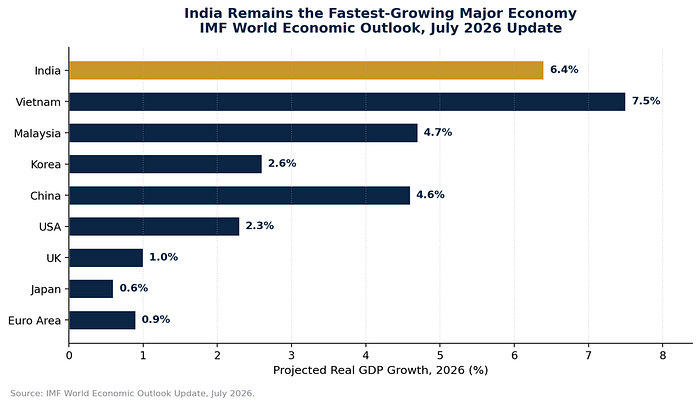
Die Prognose-Aktualisierung des IWF vom Juli 2026 beziffert Indiens reales BIP-Wachstum für das Fiskaljahr 2026/27 auf 6,4 %. Das ist wegen der höheren Energiepreise nach dem Iran-USA-Konflikt leicht nach unten korrigiert und immer noch das höchste Tempo unter den großen Volkswirtschaften der Welt. Im August 2025 stufte S&P Indiens Bonität zum ersten Mal seit achtzehn Jahren herauf, nur wenige Tage nachdem Washington einen Zoll von 50 % auf indische Waren verhängt hatte. Die Ratingagenturen bewerteten die Fundamentaldaten, nicht die Schlagzeilen der Woche.
Indien zog im Fiskaljahr 2024/25 außerdem über 81 Milliarden US-Dollar an ausländischen Direktinvestitionen an, rund 90 % davon über die automatische Route, also ohne staatliche Genehmigung. Die Netto-Direktinvestitionen sind eine andere Sache. Sie brachen auf rund 0,4 Milliarden US-Dollar ein, den niedrigsten Stand seit mehr als zwei Jahrzehnten, weil die Rückführungen ausländischer Investoren auf 51,5 Milliarden US-Dollar stiegen. Die RBI liest das als Zeichen eines reifer werdenden Marktes, in dem Kapital frei in beide Richtungen fließt. Eine vernünftige Sicht, aber nicht die einzige, und eine faire Darstellung Indiens hält beide Zahlen zugleich fest.
Der seitwärts laufende NIFTY
Das stimmt einfach. Der NIFTY 50 stand im Juli 2024 bei etwa 24.479, erreichte im September desselben Jahres ein Allzeithoch nahe 26.277, verlor im März 2026 11 % und steht ungefähr wieder dort, wo er angefangen hat.
Aber ein Indexstand ist nicht die Rendite eines Anlegers. Der Leitindex lässt Dividenden außen vor. Er verdeckt Sektoren wie Finanzdienstleistungen, Investitionsgüter und Konsumgüter, die sich darunter still und leise besser entwickelt haben. Und er übersieht die Millionen Inder, die über Sparpläne (SIPs) Monat für Monat weiter investiert haben; deren Zuflüsse erreichten im März 2026 einen Rekord. Die durchschnittliche jährliche Rendite (CAGR) des NIFTY über zehn Jahre liegt weiterhin im niedrigen bis mittleren zweistelligen Prozentbereich. Zwei Jahre Seitwärtsbewegung sind real. Ein Urteil über das Jahrzehnt sind sie nicht.
Die fallende Rupie
Die Prämisse stimmt: Die Rupie hat im vergangenen Jahrzehnt gegenüber dem Euro rund 47 % an Wert verloren, und keine ehrliche Argumentation für Indien behauptet etwas anderes. Ich habe die Zahlen in beide Richtungen durchgerechnet. Ein Euro-Anleger, der vor zehn Jahren in etwas investiert hat, das die langfristige Rendite des NIFTY abbildet, und heute zum deutlich schwächeren Kurs zurücktauscht, läge auf Gesamtertragsbasis immer noch ungefähr gleichauf mit dem DAX, im typischeren Szenario sogar leicht davor. Selbst in einem schweren Stressszenario, in dem die Abwertung zehn Jahre lang ungefähr doppelt so schnell verläuft wie im historischen Mittel, erzielt ein Euro-Anleger, der heute einsteigt, am Ende noch eine positive Rendite, die über den üblichen europäischen Zinsen liegt. Das Währungsrisiko ist ein echter Kostenfaktor. Indiens Wachstum hat ihn in der Vergangenheit mehr als bezahlt.
Die abziehenden Ausländer
Die ausländischen institutionellen Investoren (FIIs) haben im ersten Halbjahr 2026 tatsächlich kräftig verkauft, angezogen von hohen Renditen auf US-Staatsanleihen und verunsichert durch den Iran-USA-Konflikt. Was die Schlagzeile weglässt, ist, wer gekauft hat. Indische Investmentfonds, Versicherer und Pensionsgelder kauften netto fast so viel, wie die FIIs insgesamt abzogen, mit einem Rekordmonat im März 2026, genau dem Monat, in dem die Märkte am stärksten fielen. Mitte Juni waren die FIIs wieder Nettokäufer.
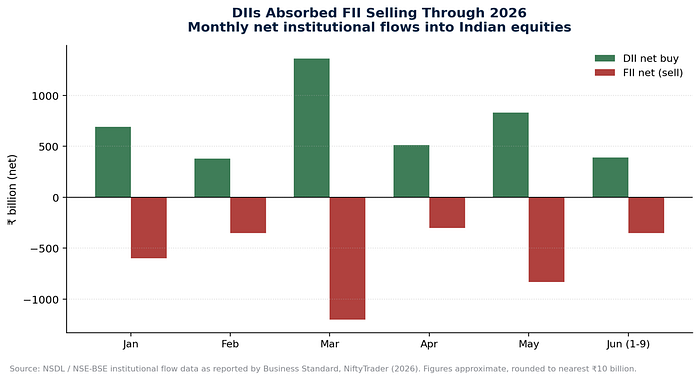
Die FIIs gingen. Inländisches Geld füllte die Lücke. Dann kamen die FIIs zurück. Das ist ein Markt, dem ein zweiter Motor gewachsen ist, keiner, der aufgegeben wurde.
Und die Schocks
Indiens Märkte haben bei jedem großen globalen Schock der letzten zwei Jahrzehnte Prügel bezogen. Die Krise von 2008 drückte den Sensex um mehr als 50 %, COVID ließ den NIFTY binnen Wochen um etwa 35 bis 40 % fallen, und der vergangene März brachte den schlimmsten Monatsverlust seit COVID. Verändert hat sich die Erholungszeit. Nach 2008 dauerte es rund vier Jahre, bis die früheren Höchststände wieder erreicht waren. Nach COVID acht Monate. Der Einbruch vom März 2026 stabilisierte sich innerhalb von Wochen, unterstützt von eben diesen inländischen Käufen. Durch all das hindurch hat sich Indiens Wachstumspfad kaum bewegt.
Jeder dieser Einwände geht von etwas Realem aus, und eine glaubwürdige Argumentation für Indien redet nichts davon weg. Ich glaube nicht, dass Leser Argumenten trauen, die das tun. Nichts davon ist eine Garantie für künftige Renditen, und niemand sollte die Größe einer Anlage nach einem Blogbeitrag bemessen. Aber „Da ist nichts zu holen“ lässt sich schwerer behaupten, wenn man den Gedanken erst einmal zu Ende gedacht hat.
Die vollständige Fassung mit den ausgearbeiteten Währungsberechnungen steht (auf Englisch) auf iyersellmer.com.
Zahlen nach Daten von IWF, S&P Global, RBI, NSDL und NSE/BSE, Stand Juli 2026. Dies ist ein persönlicher analytischer Beitrag und keine Anlageberatung.